はじめに
今回は、2026年10月末時点の資産状況について整理します。
前回は6月末時点の資産状況を報告しました。
本来であれば第3四半期が終了した9月末時点で振り返りたいところでしたが、仕事が忙しく、記事を書く時間を確保できませんでした。
そのため、今回は少し時期をずらして、10月末時点の状況を確認していきます。
我が家は現在、一条工務店で新居の建築を進めています。
今後は住宅建築に伴う大きな支払いが複数回控えており、資産額だけでなく、現金預金をどの程度確保しておくかが重要になってきました。
また、積み立てているインデックスファンドについても、ここ数か月は思うように評価額が伸びていません。
今回は、6月末からの資産推移、想定シナリオとの比較、今後の大きな支出予定、そして積立投資の方針について整理します。
なお、この記事は我が家の家計管理の記録であり、投資をすすめるものではありません。
1.2026年10月末時点の総資産
2026年10月末時点での総資産は、約5,000万円でした。
6月末以降は大きな出費がなかったこともあり、総資産は増加しています。
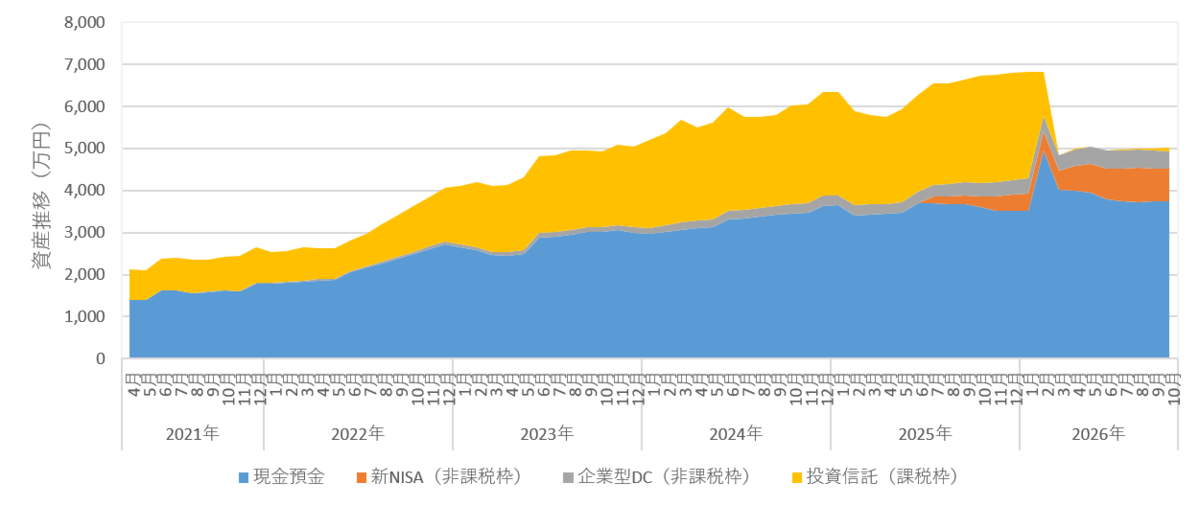
全体の推移を見ると、2021年以降、資産は増加傾向にあります。
2026年3月には、住宅建築に伴う土地代金などの支払いにより、現金預金が大きく減少しました。
その後は、大きな支出がなかったこともあり、総資産はおおむね横ばいから緩やかな増加となっています。
ただし、投資信託については、少し気になる動きがありました。
追加投資を続けているものの、評価額はほぼ横ばい
8月末から10月末までの2か月間で、インデックスファンドに合計60万円を追加投資しました。
しかし、この期間の投資信託の評価額は、約6万円しか増えていません。
9月頃から投資しているインデックスファンドの価格が下落したことが影響しています。
つまり、追加投資を続けているものの、その効果が評価額の増加としてはほとんど表れていない状況です。
もっとも、これは短期的な値動きにすぎません。
私自身は長期投資を前提としているため、このような局面も十分に起こり得ると考えています。
むしろ、同じ金額で購入できる口数が増えるという意味では、下落局面も長期的な資産形成の一部と捉えることができます。
もちろん、今後さらに下落する可能性もありますが、現時点で投資方針を変更するつもりはありません。
2.想定シナリオとの比較
資産管理では、実際の資産額だけでなく、事前に想定していたシナリオとの比較も続けています。
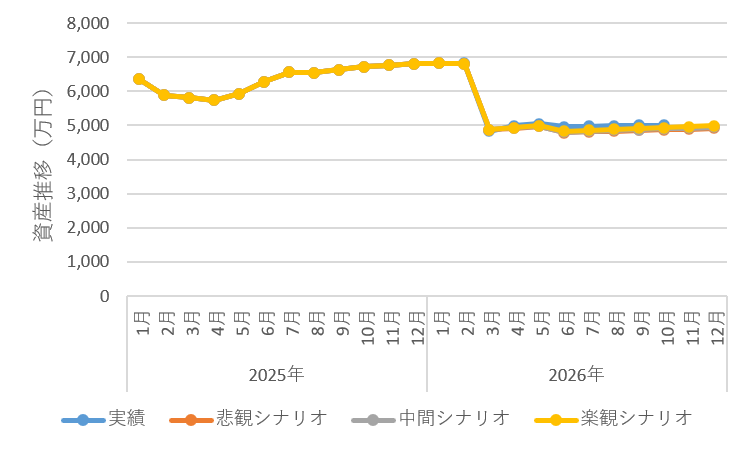
10月末時点では、実績が悲観・中間・楽観のいずれのシナリオも上回る結果となりました。
楽観シナリオと比較しても、約75万円上回っています。
投資信託の評価額が伸び悩んでいることを考えると、少し意外な結果にも感じます。
ただし、総資産には現金預金も含まれるため、投資信託の値動きだけで資産全体が決まるわけではありません。
少なくとも、現時点では想定していた資金計画から大きく下振れしていないことが確認できました。
これは、今後の住宅建築に伴う支払いを控える我が家にとって、安心材料の一つです。
もちろん、今後もこの状況が続くとは限りません。
そのため、引き続き定期的に資産状況を確認していきたいと思います。
3.今後の大きな支出
①:住宅建築費用
今後、最も大きな支出となるのが住宅建築費用です。
現在の予定では、2027年1月頃に着手金として、3月頃に中間金として、それぞれ住宅費用の約3分の1を支払うことになっています。
この2回の支払額は、合計で約3,000万円になる見込みです。
我が家では、つなぎ融資に伴う金利負担を避けるため、これらの支払いを自己資金で対応する方針です。
以前の記事でも整理しましたが、自己資金で支払った住宅取得費について、引き渡し時の住宅ローンで精算する方法を検討しています。
daily-chronicle.hatenablog.com
住宅ローン実行までの現金預金をどう確保するか
2026年10月末時点の現金預金は、約3,700万円あります。
仮に、この金額から住宅建築費用の約3,000万円を差し引くと、手元に残る現金預金は約750万円となります。
もちろん、実際にはその間の収入や生活費、積立投資、その他の支出もあるため、単純にこの金額になるわけではありません。
ただ、住宅ローンが実行されるまでの間、一時的に現金預金が大幅に減少することは間違いありません。
そのため、現在は投資に回す資金を抑え、現金預金を比較的厚く確保しています。
現時点では、予定している住宅建築費用の支払いに対応できると考えています。
一方で、外構工事や家具・家電の購入など、住宅本体以外にもまとまった支出が控えています。
また、住宅建築中には想定外の出費が発生する可能性もあります。
そのため、今後の資金繰りを定期的に確認し、必要に応じて毎月の積立投資額を一時的に減らすことも考えています。
ただし、現時点ではそこまでの調整は必要ないと判断しています。
今後も無理のない範囲で投資を継続しながら、住宅完成までの資金管理を進めていきたいと思います。
②:外構費用
住宅本体とは別に、外構工事の費用も控えています。
まず、先日完了した先行工事について、30万円を超える支払いが近いうちに発生する予定です。
また、住宅の引き渡し後、2027年6月頃から本格的な外構工事を開始する予定です。
こちらはまだ金額が確定していませんが、現時点では500万円弱程度を見込んでいます。
前回の資産報告では、外構費用がどの程度になるのか分からないことを懸念していました。
その後、外構事業者との打ち合わせが進み、ある程度の金額が見えてきました。
ただし、まだ確定していない部分もあるため、今後の打ち合わせ次第では金額が変わる可能性があります。
住宅本体の費用とは別に、まとまった現金が必要になることを踏まえ、資金計画に織り込んでおきたいと思います。
なお、外構が開始される時期には住宅ローンが実行されているため、現金預金は比較的余裕があると考えています。
そのため、この大きな支出が現状、家計に大きな影響を与えるものではないと判断しています。
③:家具・家電
新居への引っ越しに合わせて、家具や家電の購入も予定しています。
家具については、先日訪問した岡山の家具ブランド「マスターウォール」で、ソファ、ダイニングテーブル、ダイニングチェアをそろえたいと考えています。
現時点では、これらの購入費用として100万円強を見込んでいます。
当初は店舗での購入を考えていましたが、来月、提携事業者によるフェアが開催されるとの話を聞きました。
当日購入すると割引を受けられるとのことなので、それまでに購入する家具を決められれば、フェアでの購入も検討したいと思います。
ただし、その場合は住宅完成前に家具の購入費用が発生することになります。
また、家電についても、新居への引っ越しを機に買い替えを予定しています。
具体的には、洗濯機、冷蔵庫、お掃除ロボットです。
まだ購入する製品を決めていないため、正確な金額は分かりません。
ただ、少なくとも数十万円程度の支出は見込んでおく必要がありそうです。
住宅本体や外構工事に比べると小さな金額ですが、これらも積み重なると無視できません。
4.積立投資の方針|Stay the course
ここ数か月の資産推移を見て、改めて感じたのが、短期的な値動きに振り回されないことの重要性です。
6月末から10月末までの総資産は増加しました。
しかし、8月末からの2か月間に限れば、60万円を追加投資しているにもかかわらず、投資信託の評価額はほぼ横ばいです。
短期的な成果だけを見れば、あまり面白くない状況かもしれません。
ただ、私は今後も長期間にわたってインデックス投資を続けていくつもりです。
そのため、相場が下落したからといって、すぐに投資方針を変更することは考えていません。
私が参考にしているジョン・ボーグルの考え方に、Stay the course という言葉があります。
短期的な市場の変動に惑わされず、決めた投資方針を継続するという考え方です。
もちろん、今後さらに相場が下落する可能性もあります。
それでも、長期的な資産形成を考えるのであれば、相場の上下を予測して売買するよりも、決めたルールに従って積み立てを続けることが重要だと考えています。
一方で、投資を続けることと、積立額を絶対に変更しないことは別だと思っています。
今後は住宅建築に伴う大きな支出が控えているため、必要な現金を確保することが優先です。
そのため、資金繰りの状況によっては、積立額を一時的に調整することも考えています。
これは相場の動きを予測して投資方針を変更するというよりも、家計全体の安全性を確保するための調整です。
長期投資を無理なく続けるためにも、現金預金とのバランスは大切にしたいと思います。
まとめ|資産形成を続けながら、住宅建築に備える
今回は、2026年10月末時点の資産状況を整理しました。
総資産は約5,000万円となり、6月末以降も増加しました。
想定シナリオとの比較でも、現時点では楽観シナリオを上回っており、資金計画から大きく下振れしている状況ではありません。
一方、投資信託については、8月末から60万円を追加投資したものの、評価額は約6万円の増加にとどまっています。
ただし、長期投資を前提としている以上、このような局面も十分にあり得ることです。
短期的な値動きに一喜一憂せず、今後も決めた方針に従って積み立てを続けていきたいと思います。
また、今後は住宅建築費用、外構費用、家具・家電の購入など、大きな支出が複数回控えています。
特に住宅建築費用については、つなぎ融資を利用せず、自己資金で対応する方針のため、一時的に現金預金が大きく減少する見込みです。
現時点では、積立投資額を変更する必要はないと考えていますが、今後の資金繰りによっては柔軟に調整したいと思います。
投資については、ジョン・ボーグルの教えに従い、Stay the course。
一方で、家づくりに必要なお金については、無理をせず、必要な現金を確保する。
資産を増やすことだけでなく、家族が安心して暮らせることを大切にしながら、引き続き資産状況を確認していきたいと思います。
関連記事
2026年第2四半期の資産状況
https://daily-chronicle.hatenablog.com/entry/2026/06/28/202816
つなぎ融資と住宅建築中の資金計画について
https://daily-chronicle.hatenablog.com/entry/2026/07/03/170223
